
Estar no Simples Nacional não significa que todos os tributos pagos pela empresa estejam automaticamente corretos. Erros no preenchimento do PGDAS-D, classificação inadequada de receitas, pagamentos duplicados e tratamento incorreto de determinadas operações podem aumentar o valor recolhido no DAS sem que o empresário perceba.
O problema costuma permanecer escondido porque o Documento de Arrecadação do Simples Nacional reúne diferentes tributos em uma única guia. O valor total pode parecer coerente com o faturamento, enquanto uma parcela específica está sendo calculada ou recolhida indevidamente.
É nesse ponto que a recuperação de crédito tributário Simples Nacional ganha relevância. Uma revisão técnica pode identificar pagamentos indevidos ou superiores ao efetivamente devido e, quando houver fundamento legal e documentação suficiente, permitir a restituição ou compensação desses valores.
Esse trabalho se relaciona diretamente com um planejamento tributário estruturado, já que não basta olhar para o passado: também é necessário corrigir processos para impedir que o mesmo erro continue aumentando a carga fiscal da empresa nos meses seguintes.
Mas nem toda empresa possui créditos a recuperar. Antes de protocolar qualquer pedido, é necessário identificar a origem do indébito, revisar as apurações e verificar quais procedimentos são aplicáveis ao tributo envolvido.
Quem tem direito à recuperação de crédito tributário no Simples Nacional?
A recuperação de crédito tributário Simples Nacional pode ser realizada pela empresa que tenha recolhido, por meio do DAS, tributos indevidamente ou em valor maior que o devido e consiga demonstrar a origem do pagamento excedente.
Isso pode ocorrer por pagamento duplicado, erro de apuração, classificação incorreta de receitas ou aplicação inadequada das regras tributárias sobre determinadas operações.
Segundo a Receita Federal sobre conceito e prazos para créditos de DAS, o pagamento realizado indevidamente ou em valor maior que o devido pode ser objeto de restituição ou compensação. Em regra, o prazo para apresentar o pedido é de cinco anos contados da data da arrecadação do DAS.
Portanto, não existe um crédito automático apenas porque a empresa está enquadrada no Simples Nacional.
É necessária uma situação concreta de recolhimento indevido ou a maior, acompanhada de documentação capaz de demonstrar como o valor foi apurado.
O que é recuperação de crédito tributário no Simples Nacional?
Recuperar crédito tributário significa identificar valores que a empresa pagou ao Fisco sem que fossem integralmente devidos e utilizar os procedimentos previstos na legislação para recuperá-los.
A Resolução CGSN nº 140/2018, que regulamenta diversos procedimentos do Simples Nacional, diferencia dois caminhos importantes:
- Restituição: devolução de valor recolhido indevidamente ou em montante superior ao devido.
- Compensação: utilização de valores passíveis de restituição para pagamento de débitos abrangidos pelo Simples Nacional, observadas as regras aplicáveis.
A regulamentação define a restituição como a repetição de indébito decorrente de valores pagos indevidamente ou a maior por meio do DAS. A compensação, por sua vez, permite utilizar determinados valores recuperáveis para extinguir débitos no âmbito do regime.
Essa distinção é relevante porque recuperação tributária não significa necessariamente receber dinheiro diretamente na conta bancária da empresa. Dependendo do crédito e do procedimento adotado, o valor pode ser restituído ou utilizado na compensação de obrigações admitidas pela legislação.
Para compreender esse processo de forma mais ampla, também vale analisar como funciona a recuperação de crédito tributário pago indevidamente e quais documentos ajudam a sustentar uma revisão fiscal.
Quais empresas do Simples Nacional podem ter valores a recuperar?
Empresas de diferentes atividades podem apresentar recolhimentos indevidos. Entretanto, alguns cenários merecem atenção especial durante uma revisão fiscal.
Pagamento duplicado ou em valor superior ao apurado
É uma das situações mais objetivas.
Uma empresa pode gerar um DAS, efetuar o pagamento e, por falha operacional, pagar novamente a mesma obrigação. Também pode ocorrer uma alteração posterior da apuração que resulte em valor correto inferior ao inicialmente recolhido.
Se o pagamento efetivamente realizado superar o tributo devido, pode existir saldo passível de restituição ou compensação, desde que o pagamento e a diferença sejam devidamente comprovados.
Erro na informação das receitas no PGDAS-D
O PGDAS-D utiliza as informações declaradas pela própria empresa para determinar o valor devido dentro do Simples Nacional.
Uma receita informada em categoria incorreta pode alterar a composição do DAS. Por isso, a revisão tributária não deve considerar apenas o valor total do faturamento, mas também a forma como cada receita foi segregada no sistema.
Dependendo da atividade, devem ser observados aspectos como:
- natureza da receita;
- atividade efetivamente exercida;
- anexo aplicável;
- incidência de ICMS ou ISS;
- substituição tributária;
- tributação concentrada ou monofásica;
- exportações;
- retenções;
- particularidades fiscais da operação.
Uma inconsistência nesse enquadramento pode se repetir durante vários meses e transformar um erro aparentemente pequeno em um valor acumulado relevante.
Receitas de produtos sujeitos à tributação monofásica
Esse é um dos pontos que mais exige análise técnica no comércio.
Determinados produtos possuem tributação concentrada de PIS e Cofins, em que a incidência ocorre de maneira diferenciada em determinada etapa da cadeia.
Para empresas do Simples Nacional, a forma como determinadas receitas são segregadas no PGDAS-D pode interferir na composição do valor recolhido.
Quando a empresa revende mercadorias abrangidas pelo regime e deixa de informar corretamente essas receitas, pode ocorrer recolhimento inadequado das parcelas correspondentes a PIS e Cofins dentro do DAS.
Esse tipo de análise pode aparecer em segmentos que comercializam, conforme o produto, sua classificação fiscal e a legislação vigente no período:
- autopeças;
- medicamentos e produtos farmacêuticos;
- cosméticos;
- combustíveis;
- bebidas;
- determinados produtos de higiene.
Há, porém, um cuidado indispensável: a atividade econômica da empresa, isoladamente, não comprova o direito à recuperação.
É necessário verificar produto por produto, classificação fiscal, período da operação e legislação aplicável. A simples presença de um determinado NCM em uma planilha ou banco de dados não deveria ser suficiente para fundamentar um pedido de restituição.
Substituição tributária e segregação de receitas
Também podem existir diferenças quando receitas relacionadas a mercadorias submetidas à substituição tributária não foram corretamente informadas na apuração.
O tratamento depende do imposto, da mercadoria, do estado envolvido, da posição da empresa na operação e da legislação vigente em cada período.
Por isso, a análise precisa ser feita sobre documentos e operações efetivas, e não a partir de estimativas genéricas aplicadas sobre todo o faturamento da empresa.
Aplicação incorreta de anexo ou regra de tributação
Empresas prestadoras de serviços também podem apresentar recolhimentos superiores ao devido quando existe erro no enquadramento das receitas.
Dependendo da atividade, pode ser necessário analisar:
- CNAE e atividade efetivamente desenvolvida;
- anexo do Simples Nacional aplicável;
- folha de salários;
- cálculo do Fator R, quando pertinente;
- receitas submetidas a regras específicas;
- retenções;
- segregação por tipo de serviço.
A recuperação, porém, não deve partir da ideia de escolher retroativamente o tratamento tributário mais barato.
É necessário demonstrar que a tributação originalmente aplicada estava incorreta diante dos fatos e da legislação válida em cada período.
Como funciona a recuperação de crédito tributário Simples Nacional na prática?
Um processo tecnicamente consistente costuma ser dividido em etapas. Essa organização reduz o risco de tratar como crédito uma diferença que não possui sustentação fiscal ou documental.
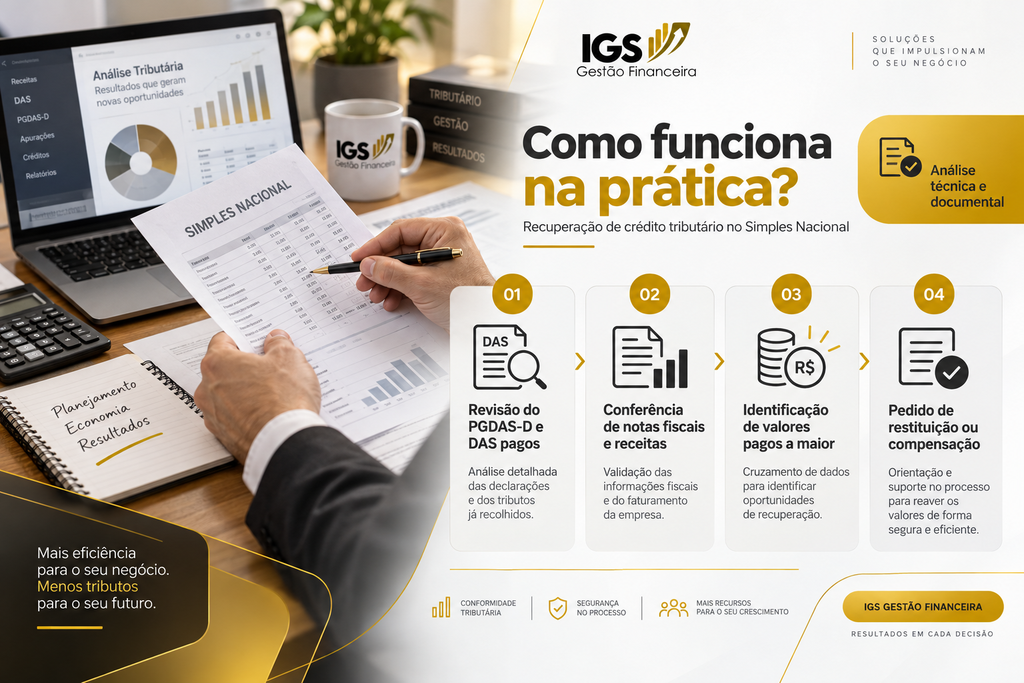
1. Levantamento do período que será analisado
O primeiro passo é determinar quais competências ainda estão dentro do prazo de recuperação.
Conforme as orientações da Receita Federal, o pedido relacionado ao DAS pago indevidamente ou a maior pode ser apresentado, em regra, dentro de cinco anos contados da data da arrecadação.
Isso faz com que uma revisão tributária normalmente considere os últimos cinco anos, sem presumir, contudo, que todo esse período possui valores recuperáveis.
2. Cruzamento das apurações com os documentos fiscais
A análise deve confrontar informações como:
- PGDAS-D;
- DAS pagos;
- notas fiscais de entrada e saída;
- faturamento;
- cadastro de produtos;
- NCM;
- CFOP;
- CNAE;
- declarações fiscais;
- extratos do Simples Nacional;
- folha de pagamento, quando relevante.
O objetivo é reconstruir a apuração correta e comparar o resultado com aquilo que efetivamente foi recolhido.
3. Identificação da origem do possível indébito
Encontrar uma diferença de valores não basta. É necessário responder a uma pergunta objetiva: por que o tributo foi pago a maior?
A causa pode ser pagamento duplicado, erro cadastral, receita informada de forma inadequada, enquadramento incorreto de determinada operação ou outra situação amparada pela legislação.
Sem uma causa jurídica e contábil identificável, existe apenas uma diferença matemática, e não necessariamente um crédito tributário recuperável.
4. Retificação das informações, quando necessária
Alguns créditos dependem da correção das apurações que deram origem ao pagamento.
Isso pode exigir retificação do PGDAS-D ou ajuste de outras informações fiscais relacionadas ao período analisado.
Essa etapa merece atenção porque alterar uma declaração pode produzir reflexos em outras obrigações e sistemas. A recuperação precisa ser tratada como parte da escrituração fiscal da empresa, e não como um procedimento isolado.
5. Quantificação do crédito
Depois de determinada a apuração correta, compara-se o valor efetivamente devido com o montante pago.
Considere um exemplo simplificado: uma empresa recolheu R$ 18.000 em determinado período. Após revisão documental e correção de uma classificação fiscal, ficou demonstrado que o valor legalmente devido era R$ 15.500.
A diferença potencial seria de R$ 2.500.
Esse valor ainda precisa passar pelas validações e pelos procedimentos aplicáveis antes de ser tratado como definitivamente recuperado.
6. Solicitação de restituição ou compensação
Para pagamentos indevidos ou a maior realizados em DAS, a Receita Federal disponibiliza procedimentos específicos para restituição e compensação no âmbito do Simples Nacional.
O procedimento oficial para solicitar ou compensar créditos de DAS informa que, em regra, o pedido de restituição pode ser elaborado por meio do aplicativo Pedido Eletrônico de Restituição.
Não se deve confundir esse procedimento com o PER/DCOMP utilizado para diversas outras modalidades de créditos federais.
Nas orientações de perguntas e respostas sobre restituição e compensação, a Receita esclarece que pagamento indevido ou a maior de tributos apurados no Simples Nacional não deve ser utilizado como crédito em uma declaração comum de compensação.
Quais regras fiscais precisam ser observadas antes de recuperar créditos?
A recuperação exige mais do que localizar valores aparentemente pagos a maior. A empresa precisa avaliar prazo, natureza do tributo, documentação e procedimento de restituição ou compensação.
Prazo de cinco anos
O prazo para requerer a restituição ou compensação de pagamento indevido ou superior ao devido realizado por meio de DAS é, em regra, de cinco anos contados da arrecadação.
Isso significa que adiar uma revisão tributária pode fazer com que competências mais antigas deixem progressivamente de integrar o período recuperável.
Créditos e débitos do Simples possuem limitações de compensação
A compensação dentro do regime não funciona como um saldo livre para quitar qualquer tributo da empresa.
A legislação estabelece critérios específicos e determina que créditos e débitos apurados no âmbito do Simples Nacional observem as regras próprias do regime.
Por isso, um crédito decorrente de DAS não deve ser tratado como um valor genérico disponível para abater indiscriminadamente qualquer obrigação tributária.
ICMS e ISS exigem atenção ao ente competente
Embora o DAS reúna tributos federais, estaduais e municipais, isso não significa que todos os pedidos de restituição sejam processados pela Receita Federal.
O serviço oficial do Governo Federal para restituição de tributos do Simples Nacional esclarece que os procedimentos variam conforme a natureza do tributo. Para parcelas relacionadas ao ICMS e ao ISS, devem ser observadas as regras do estado, Distrito Federal ou município competente.
Essa é uma das razões pelas quais uma recuperação tributária precisa identificar a composição do crédito antes de qualquer pedido.
Documentação deve sustentar o direito ao crédito
Toda recuperação precisa deixar uma trilha verificável.
O processo deve demonstrar:
- quanto foi pago;
- quanto deveria ter sido pago;
- por que existe diferença;
- qual regra sustenta a correção;
- quais documentos comprovam a operação.
Quanto mais complexa for a origem do crédito, maior deve ser o cuidado com memória de cálculo, documentação fiscal e fundamentação utilizada.
Situações que podem gerar crédito no Simples Nacional
A tabela abaixo resume algumas das situações que podem justificar uma análise mais detalhada:
| Situação encontrada | Possível origem do crédito | Análise necessária |
| DAS pago duas vezes | Pagamento duplicado | Conferência dos pagamentos e da competência |
| Valor do DAS maior após correção da apuração | Pagamento superior ao devido | Revisão e eventual retificação do PGDAS-D |
| Receita classificada incorretamente | Tributação aplicada de maneira inadequada | Natureza da receita, atividade e legislação |
| Produtos sujeitos à tributação monofásica | Falha na segregação das receitas | NCM, legislação e período das operações |
| Mercadorias com substituição tributária | Tratamento incorreto do imposto | Legislação estadual e documentação fiscal |
| Serviço tributado em enquadramento inadequado | Aplicação incorreta da regra do Simples | Atividade exercida, anexo e demais requisitos |
A tabela funciona como ponto de partida para investigação. Nenhuma dessas situações, isoladamente, comprova o direito ao crédito.
Recuperação tributária não é sinônimo de geração de créditos de PIS e Cofins
Essa distinção evita um dos erros conceituais mais comuns ao tratar de recuperação tributária para pequenas empresas.
No Lucro Real, empresas submetidas à sistemática não cumulativa podem, dentro dos requisitos legais, apropriar determinados créditos de PIS e Cofins relacionados às suas operações.
No Simples Nacional, a lógica é diferente.
Quando se fala em recuperação de valores pagos dentro do regime, muitas oportunidades decorrem de um pagamento indevido ou a maior, e não da geração mensal de créditos de entrada típica da sistemática não cumulativa.
No caso da tributação monofásica, por exemplo, a investigação normalmente precisa verificar como a receita foi segregada, qual produto foi comercializado, qual era a classificação fiscal e qual legislação estava vigente na competência analisada.
Por isso, promessas de recuperação calculadas apenas pela aplicação de um percentual genérico sobre compras ou faturamento devem ser analisadas com cautela.
Principais erros na recuperação de crédito tributário do Simples Nacional
1. Presumir que toda empresa possui crédito
Empresas do mesmo setor podem apresentar situações fiscais completamente diferentes. Uma pode ter segregado corretamente suas receitas durante anos, enquanto outra pode ter cometido erros recorrentes.
Impacto: geração artificial de créditos e aumento da exposição fiscal.
Como evitar: realizar um diagnóstico documental antes de estimar qualquer valor recuperável.
2. Utilizar apenas o CNAE para definir o direito
O CNAE informa a atividade econômica, mas não substitui a análise da operação efetivamente realizada.
Nos casos envolvendo mercadorias, classificação fiscal, produto, posição da empresa na cadeia e período da operação podem alterar significativamente o tratamento tributário.
Impacto: inclusão de receitas ou produtos sem respaldo legal.
Como evitar: validar documentos fiscais e enquadramento tributário individualmente.
3. Não verificar mudanças na legislação durante o período analisado
Um produto ou operação pode ter recebido tratamentos diferentes ao longo dos últimos anos.
Aplicar uma regra vigente em 2026 sobre operações realizadas anos antes pode resultar em cálculos incorretos.
Impacto: recuperação retroativa sem sustentação adequada.
Como evitar: verificar a legislação aplicável a cada competência analisada.
4. Retificar declarações sem avaliar os efeitos
Alterações no PGDAS-D podem afetar outras informações fiscais e precisam ser compatíveis com os documentos emitidos pela empresa.
Impacto: inconsistências entre declarações, documentos e sistemas fiscais.
Como evitar: mapear previamente as obrigações e informações relacionadas à apuração que será corrigida.
5. Confundir restituição do Simples com PER/DCOMP
Nem todo crédito tributário segue o mesmo procedimento. O Simples Nacional possui rotinas específicas para restituição e compensação de determinados pagamentos efetuados por DAS.
Impacto: pedidos incorretos, retrabalho ou utilização inadequada do crédito.
Como evitar: identificar primeiro a natureza do pagamento, o tributo e o ente responsável.
6. Recuperar valores sem montar uma memória de cálculo
Uma planilha contendo apenas o valor final não demonstra, por si só, a origem jurídica e contábil do crédito.
Impacto: dificuldade para sustentar a recuperação em eventual análise fiscal.
Como evitar: manter memória de cálculo, documentos fiscais, fundamentos aplicados e histórico das retificações realizadas.
Quais são os benefícios de uma recuperação tributária bem conduzida?
O primeiro benefício é financeiro: valores que permaneceriam como custo tributário podem, quando efetivamente indevidos e recuperáveis, retornar ao caixa ou ser utilizados conforme as modalidades admitidas pela legislação.
Mas a revisão produz efeitos que vão além da recuperação do passado.
Redução de pagamentos indevidos futuros
Quando a origem do problema é identificada, a empresa consegue corrigir cadastros, parametrizações e procedimentos. Isso impede que o mesmo erro continue aumentando o DAS mês após mês.
Maior eficiência tributária
A análise detalhada das operações ajuda a empresa a compreender como suas receitas devem ser tratadas no Simples Nacional e complementa uma estratégia mais ampla de planejamento tributário para reduzir legalmente a carga fiscal.
Isso melhora a qualidade das apurações e reduz a dependência de classificações automáticas sem validação técnica.
Maior segurança fiscal
Uma recuperação documentada oferece melhores condições de demonstrar por que determinado valor foi considerado indevido ou superior ao devido.
O objetivo não deve ser apenas recuperar dinheiro, mas conseguir sustentar tecnicamente a origem do crédito.
Melhoria do fluxo de caixa
Quando efetivamente recuperados, valores pagos indevidamente podem reforçar a disponibilidade financeira da empresa.
O recurso pode contribuir para capital de giro, pagamento de obrigações, investimentos ou redução da necessidade de financiamento. Esse efeito deve ser incorporado ao fluxo de caixa projetado para que o gestor consiga avaliar com mais precisão os impactos sobre a liquidez e as decisões futuras.
Identificação de falhas operacionais
Uma revisão tributária frequentemente encontra problemas que vão além do imposto, como cadastro inadequado de produtos, inconsistências nas notas fiscais, parametrizações incorretas e falta de integração entre setores.
Corrigir essas falhas aumenta a confiabilidade dos dados utilizados tanto na apuração fiscal quanto na gestão financeira.
Perguntas frequentes sobre recuperação de crédito tributário Simples Nacional
Toda empresa do Simples Nacional tem crédito tributário a recuperar?
Não. O direito depende da existência de pagamento indevido ou em valor superior ao devido e da possibilidade de comprovar essa diferença. O enquadramento no Simples Nacional, sozinho, não gera crédito automático.
Quantos anos podem ser analisados?
Em regra, pedidos de restituição ou compensação relacionados a pagamentos indevidos ou a maior feitos por meio do DAS observam o prazo de cinco anos contados da data da arrecadação.
Produtos monofásicos sempre geram restituição para empresas do Simples?
Não. É necessário confirmar se o produto estava efetivamente submetido ao tratamento monofásico no período analisado, verificar a posição da empresa na cadeia e analisar como a receita foi informada no PGDAS-D.
É possível recuperar ICMS e ISS pagos dentro do DAS?
Pode existir direito à restituição de valores indevidamente recolhidos, mas o procedimento possui particularidades. Para parcelas relacionadas ao ICMS e ao ISS, devem ser verificadas as regras do estado, Distrito Federal ou município competente.
O crédito do Simples pode ser usado para pagar qualquer imposto?
Não. Existem limitações para compensação dos valores apurados no regime. Créditos decorrentes do Simples Nacional não devem ser tratados como saldo livre para quitar indiscriminadamente qualquer tributo da empresa.
É necessário retificar o PGDAS-D para recuperar valores?
Depende da origem do crédito. Quando o pagamento a maior decorre de erro na apuração, a correção das informações pode ser necessária antes do pedido. Em situações como pagamento duplicado, o procedimento pode ser diferente.
O que analisar antes de iniciar uma recuperação tributária?
A recuperação de crédito tributário Simples Nacional deve começar pela comprovação do pagamento excedente, e não pela expectativa de encontrar um percentual previamente definido de economia.
Na prática, uma revisão consistente precisa responder a quatro perguntas:
- houve pagamento indevido ou superior ao devido?
- qual foi a causa da diferença?
- qual legislação se aplicava à operação naquele período?
- quais documentos sustentam o valor que será recuperado?
Também é necessário separar tributos federais, estaduais e municipais, observar o prazo aplicável e utilizar o procedimento adequado para restituição ou compensação.
Quando a revisão é bem executada, ela não serve apenas para olhar o passado. Os mesmos dados usados para identificar indébitos ajudam a corrigir processos, melhorar as próximas apurações e impedir que a empresa continue pagando tributos incorretamente.
Como a IGS Gestão Financeira pode ajudar na recuperação de créditos tributários?
A IGS Gestão Financeira atua com consultoria tributária, planejamento tributário e recuperação de crédito tributário, analisando a estrutura fiscal da empresa para identificar valores pagos indevidamente, inconsistências nas apurações e oportunidades que possuam fundamento técnico.
O trabalho pode envolver a revisão dos recolhimentos, análise de documentos e apurações, identificação da origem dos possíveis créditos e avaliação dos procedimentos necessários para sua recuperação. Além disso, a análise permite corrigir processos para reduzir o risco de novos pagamentos indevidos.
Como a gestão tributária também interfere diretamente no caixa, nos custos e na capacidade de investimento, integrar essa revisão ao planejamento financeiro permite transformar uma questão fiscal em informação útil para a tomada de decisão.
Se sua empresa está no Simples Nacional e precisa entender se existem tributos pagos além do devido, solicite uma análise com a equipe da IGS Gestão Financeira. A avaliação técnica ajuda a identificar possíveis créditos, verificar a documentação necessária e definir os próximos passos com maior segurança fiscal.