Uma empresa pode apresentar faturamento crescente e, ainda assim, conviver com riscos capazes de comprometer seu caixa em poucos meses. Inadimplência acima do previsto, concentração de receita em poucos clientes, despesas não controladas, falhas em pagamentos, aumento repentino de custos ou obrigações tributárias mal projetadas são exemplos de situações que afetam diretamente a liquidez.
O problema é que muitos desses riscos só recebem atenção depois que geram prejuízo. Quando o gestor percebe o impacto apenas no saldo bancário, parte da capacidade de reação já foi perdida.
A gestão de riscos corporativos no Pará permite inverter essa lógica. Em vez de administrar problemas depois que acontecem, a empresa identifica vulnerabilidades, mede a probabilidade de ocorrência, estima o impacto financeiro e define respostas antes que o caixa seja comprometido.
Uma das ferramentas mais úteis para isso é a matriz de riscos. Aplicada corretamente, ela transforma ameaças aparentemente abstratas em prioridades concretas de gestão.
O que é gestão de riscos corporativos no Pará?
A gestão de riscos corporativos no Pará é o processo estruturado de identificar, analisar, priorizar, tratar e acompanhar eventos que possam afetar os objetivos financeiros, operacionais, tributários ou estratégicos de uma empresa.
Na prática, significa avaliar o que pode provocar perda financeira, interrupção operacional ou redução da margem e definir controles proporcionais à probabilidade e ao impacto de cada evento.
A matriz de riscos ajuda nesse processo ao mostrar quais ameaças precisam de ação imediata e quais podem ser monitoradas.
Por que olhar para os riscos antes de olhar apenas para o saldo bancário?
O saldo disponível mostra a posição financeira de um determinado momento. Ele não revela, sozinho, os compromissos que estão se formando para as próximas semanas ou meses.
Imagine uma empresa com R$ 400 mil em conta. O número pode transmitir segurança. Porém, a análise muda completamente quando existem:
- R$ 220 mil de fornecedores a vencer;
- R$ 90 mil em tributos e folha;
- R$ 180 mil de recebíveis concentrados em um cliente;
- previsão de queda nas vendas no mês seguinte;
- financiamento com parcela elevada;
- despesas ainda não registradas corretamente.
Nesse caso, o valor disponível não representa necessariamente caixa livre.
Por isso, a gestão de riscos deve trabalhar junto do fluxo de caixa projetado, do orçamento empresarial e dos relatórios financeiros.
A projeção permite enxergar compromissos futuros, testar cenários e identificar períodos em que a disponibilidade financeira poderá ficar pressionada.
O objetivo não é prever todos os acontecimentos. É identificar antecipadamente os eventos capazes de provocar consequências financeiras relevantes.
Quais riscos podem comprometer o caixa de uma empresa?
Um mapa de riscos eficiente precisa ir além de ameaças financeiras óbvias. Muitas perdas começam em processos operacionais, comerciais, fiscais ou administrativos e só aparecem no caixa algum tempo depois.
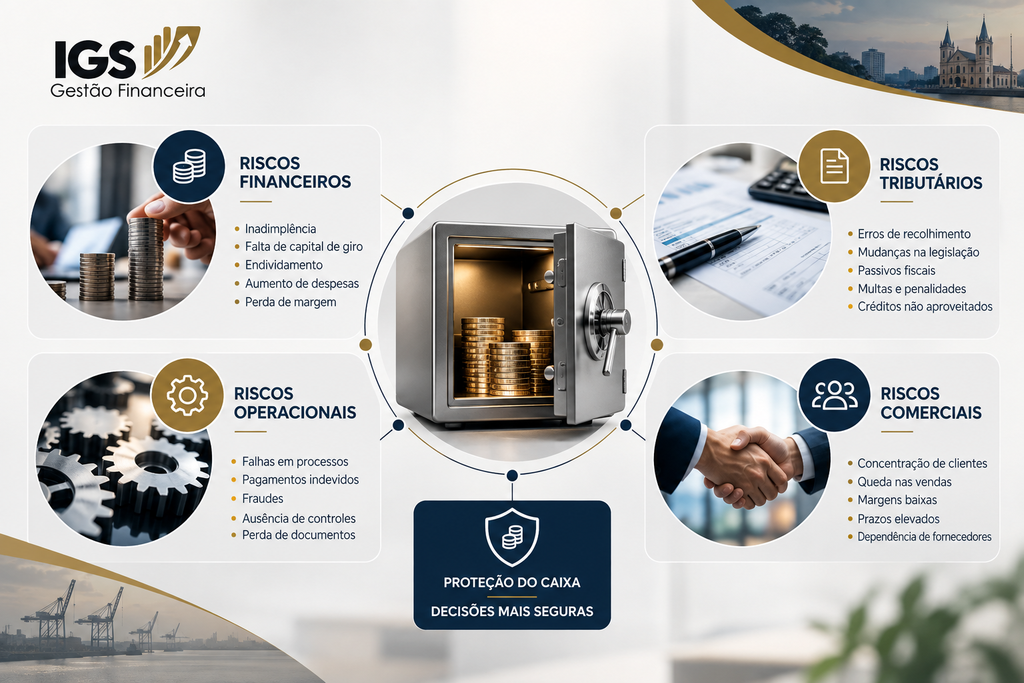
Riscos financeiros
São aqueles ligados diretamente à capacidade da empresa de gerar, conservar e administrar recursos.
Entre os mais frequentes estão:
- inadimplência;
- insuficiência de capital de giro;
- concentração de receita;
- endividamento excessivo;
- descasamento entre prazos de pagamento e recebimento;
- aumento inesperado de despesas;
- perda de margem;
- dependência recorrente de crédito bancário;
- ausência de reserva financeira.
Uma empresa pode ser lucrativa contabilmente e, ainda assim, enfrentar falta de liquidez se receber em 90 dias enquanto precisa pagar fornecedores em 30. Esse tipo de descasamento também aumenta a necessidade de capital de giro e pode obrigar o negócio a financiar sua própria operação com reservas ou crédito.
Riscos tributários
Erros tributários também podem se transformar rapidamente em riscos para o caixa.
Enquadramento inadequado, falhas no cumprimento de obrigações fiscais, créditos tributários não aproveitados, recolhimentos incorretos e mudanças legislativas podem alterar custos e gerar passivos.
Por isso, gestão financeira, análise tributária e controle de riscos não devem funcionar de forma isolada. Uma decisão fiscal precisa ser avaliada não apenas pelo potencial de economia tributária, mas também pelos efeitos sobre margem, preços, contratos e fluxo financeiro.
Riscos operacionais
Falhas em processos aparentemente simples podem produzir perdas expressivas.
Alguns exemplos são:
- pagamento duplicado de fornecedores;
- boletos fraudulentos;
- ausência de conciliação bancária;
- cadastro incorreto de fornecedores;
- pagamentos sem aprovação;
- falhas de cobrança;
- perda de documentos;
- dependência excessiva de uma única pessoa;
- falta de segregação de funções.
Quanto maior o volume de movimentações, maior tende a ser o impacto de processos financeiros frágeis.
A organização das contas a pagar e receber, das conciliações e das rotinas de aprovação reduz a possibilidade de erros que poderiam passar despercebidos por vários meses.
O próprio Banco Central do Brasil, em sua abordagem de gestão integrada de riscos, relaciona o gerenciamento de riscos à identificação antecipada de ameaças, à melhoria da tomada de decisão e à definição de respostas como mitigação, transferência ou aceitação do risco.
Riscos comerciais
A área comercial também influencia diretamente a exposição financeira.
Conceder prazos sem analisar capacidade de pagamento, depender de poucos clientes ou crescer com margens muito baixas pode aumentar o faturamento e, simultaneamente, fragilizar o caixa.
Por isso, indicadores como prazo médio de recebimento, inadimplência, concentração de clientes, margem de contribuição e participação dos maiores compradores no faturamento devem fazer parte do mapa de riscos.
Como funciona a gestão de riscos corporativos na prática?
O processo pode ser organizado em etapas para evitar que a matriz se transforme apenas em uma planilha preenchida e esquecida.
1. Mapear os processos que movimentam dinheiro
O primeiro passo é entender por onde os recursos entram, saem ou ficam comprometidos.
Isso envolve analisar processos como:
- vendas;
- faturamento;
- cobrança;
- contas a receber;
- compras;
- contas a pagar;
- folha;
- tributos;
- contratos;
- financiamentos;
- investimentos;
- reembolsos.
O objetivo é localizar pontos em que erros, atrasos ou mudanças externas podem produzir impacto financeiro.
2. Identificar os eventos de risco
Em vez de utilizar descrições vagas como “risco financeiro”, registre eventos específicos.
Por exemplo:
“Cliente responsável por 35% do faturamento atrasar pagamentos.”
Essa descrição é muito mais útil do que simplesmente classificar o problema como “inadimplência”.
Outro exemplo seria: “Fornecedor estratégico reajustar preços acima do previsto e reduzir a margem do produto.”
Quanto mais preciso o risco identificado, mais eficiente tende a ser o plano de resposta.
3. Avaliar a probabilidade
Depois da identificação, a empresa deve estimar a chance de ocorrência.
Uma escala simples pode utilizar cinco níveis:
- muito baixa;
- baixa;
- média;
- alta;
- muito alta.
A classificação não deve ser baseada apenas em percepção. Dados históricos ajudam a sustentar a análise: quantas vezes clientes atrasaram pagamentos? Quantos erros bancários ocorreram? Qual foi a oscilação do custo dos principais insumos? Houve aumento na diferença entre valores projetados e realizados?
4. Calcular o impacto
O segundo eixo da matriz mede o tamanho do efeito caso o evento aconteça.
Também pode ser adotada uma escala de 1 a 5.
O impacto deve considerar fatores como:
- perda financeira;
- necessidade de capital adicional;
- comprometimento da margem;
- interrupção das operações;
- multas e penalidades;
- passivos fiscais;
- perda de clientes;
- efeitos contratuais.
Uma falha de baixa frequência pode merecer atenção imediata quando o impacto potencial é muito elevado.
5. Classificar a exposição ao risco
Um método simples consiste em multiplicar:
Probabilidade × impacto = nível de risco
Se um evento possui probabilidade 4 e impacto 5:
4 × 5 = 20
Em uma matriz de 1 a 25, esse risco estaria entre as exposições que merecem maior atenção.
A classificação ajuda a direcionar tempo, controles e recursos para os eventos com maior potencial de afetar o negócio.
6. Definir como cada risco será tratado
Depois da classificação, é preciso decidir o que será feito.
As respostas geralmente podem ser organizadas em estratégias como:
- evitar o risco;
- reduzir sua probabilidade;
- reduzir seu impacto;
- transferir parte da exposição, quando aplicável;
- aceitar e monitorar o risco.
A ISO 31000:2018 estrutura a gestão de riscos como um processo que envolve identificação, análise, avaliação, tratamento, monitoramento e comunicação. A norma pode ser aplicada a organizações de diferentes portes e setores.
7. Monitorar indicadores e responsáveis
Todo risco relevante deve possuir:
- responsável pelo acompanhamento;
- indicador;
- limite de tolerância;
- ação prevista;
- prazo, quando houver plano de tratamento;
- frequência de revisão.
Sem essa etapa, a matriz perde sua função gerencial e passa a ser apenas um registro estático.
Matriz de riscos para proteger o caixa
A matriz de riscos combina probabilidade e impacto para facilitar a identificação das ameaças que merecem prioridade. Veja um exemplo simplificado aplicado à gestão financeira:
| Risco identificado | Probabilidade | Impacto | Exposição | Possível resposta |
| Inadimplência de cliente relevante | 4 | 5 | 20 | Revisar crédito, limite e cobrança |
| Falta de capital de giro | 3 | 5 | 15 | Projetar caixa e criar reserva |
| Pagamento duplicado | 3 | 3 | 9 | Conciliação e dupla aprovação |
| Aumento de custo de fornecedor | 4 | 4 | 16 | Simular margens e negociar alternativas |
| Erro tributário com passivo fiscal | 2 | 5 | 10 | Revisão fiscal e controles de conformidade |
| Concentração de receita | 4 | 5 | 20 | Diversificar carteira e monitorar exposição |
| Queda inesperada nas vendas | 3 | 4 | 12 | Criar cenários e plano de contingência |
A pontuação, sozinha, não substitui análise técnica. Dois riscos com a mesma nota podem exigir respostas completamente diferentes.
A matriz funciona como instrumento de priorização. A decisão deve considerar o contexto da operação, a capacidade financeira da empresa, seus controles existentes e o nível de exposição que o negócio aceita assumir.
Aspectos técnicos e estratégicos que precisam entrar na análise
A gestão de riscos possui referências internacionais consolidadas. A ISO 31000:2018 fornece princípios, estrutura e diretrizes para a gestão de riscos e continua publicada como referência internacional para organizações que desejam estruturar esse processo.
Outro referencial é o Enterprise Risk Management do COSO, que relaciona o gerenciamento de riscos à estratégia, ao desempenho e à tomada de decisão empresarial.
Essas referências reforçam um ponto relevante: risco não deve ser tratado como uma atividade isolada do departamento financeiro. Ele precisa fazer parte do planejamento, da governança e das decisões da empresa.
Apetite e tolerância ao risco
Nem todo risco precisa ser eliminado.
Empresas assumem riscos para crescer, investir, vender a prazo, entrar em novos mercados, contratar pessoas e desenvolver produtos. O ponto é definir quanto risco pode ser suportado sem comprometer a continuidade e os objetivos do negócio.
Uma empresa com caixa elevado e receita pulverizada pode suportar determinado nível de inadimplência. Outra, com margem reduzida, alta concentração de clientes e pouco capital de giro, pode não ter a mesma capacidade.
Por isso, cada organização precisa estabelecer limites de exposição compatíveis com sua realidade.
Risco inerente e risco residual
Outro conceito relevante é distinguir risco inerente de risco residual.
Risco inerente é a exposição existente antes da aplicação dos controles.
Risco residual é a exposição que permanece depois da adoção dos controles.
Imagine uma empresa que realiza pagamentos sem qualquer aprovação adicional. O risco de erro ou fraude é elevado.
Depois da implantação de alçadas de aprovação, conciliação bancária, validação de favorecidos e segregação de funções, o risco não desaparece completamente, mas tende a diminuir. A exposição que permanece é o risco residual.
Indicadores-chave de risco
A gestão também pode utilizar KRIs, sigla de Key Risk Indicators, ou indicadores-chave de risco.
Alguns exemplos financeiros são:
- percentual de inadimplência;
- concentração do faturamento por cliente;
- prazo médio de recebimento;
- prazo médio de pagamento;
- necessidade de capital de giro;
- cobertura de caixa;
- margem operacional;
- nível de endividamento;
- despesas financeiras;
- diferença entre fluxo projetado e realizado.
Um indicador acompanhado continuamente permite identificar a deterioração de uma variável antes que o problema se transforme em falta de caixa.
O que considerar na gestão de riscos de empresas no Pará?
O método de gestão de riscos é aplicável em qualquer região, mas precisa refletir as características de cada empresa e da cadeia em que ela opera.
Negócios paraenses podem precisar avaliar, conforme seu setor, fatores relacionados à logística, dependência de determinados fornecedores, prazos de transporte, sazonalidade de receitas, concentração geográfica de clientes, custo de estoque e exposição a cadeias de suprimento mais longas.
Esses fatores não devem ser presumidos apenas pela localização da empresa. Uma organização de serviços em Belém pode ter uma estrutura de riscos completamente diferente de uma indústria, distribuidora, comércio ou negócio com operações em diferentes municípios do estado.
A matriz, portanto, precisa partir da operação real, dos dados financeiros e dos processos da própria empresa.
Como conectar a matriz de riscos ao fluxo de caixa?
O passo seguinte é transformar os riscos prioritários em cenários financeiros.
Suponha que 30% da receita da empresa esteja concentrada em um único cliente.
A pergunta não deve ser apenas:
“Qual é o risco de perder esse cliente?”
A análise financeira também precisa responder:
- quanto o faturamento cairia;
- qual seria o efeito sobre a margem;
- por quantos meses o caixa sustentaria a estrutura;
- quais despesas poderiam ser ajustadas;
- quanto capital de giro seria necessário;
- quais investimentos precisariam ser adiados;
- qual seria o impacto sobre fornecedores e obrigações financeiras.
Essa integração transforma a gestão de riscos em ferramenta de decisão.
O mesmo vale para tributos, fornecedores, custos, financiamentos e inadimplência. Empresas que trabalham com orçamento empresarial conseguem incorporar cenários de risco às projeções e comparar o resultado esperado com situações adversas antes que elas aconteçam.
Principais erros na gestão de riscos corporativos
1. Criar uma matriz genérica
Copiar uma lista pronta de riscos produz um documento aparentemente organizado, mas pouco útil.
Impacto: ameaças específicas da empresa ficam invisíveis.
Como evitar: mapear processos, contratos, clientes, fornecedores e dados financeiros reais antes de classificar os riscos.
2. Avaliar riscos apenas pela percepção
Classificar probabilidade e impacto sem indicadores tende a aumentar a subjetividade.
Impacto: riscos menores podem receber atenção excessiva enquanto exposições relevantes são subestimadas.
Como evitar: utilizar histórico financeiro, ocorrências, indicadores, projeções e informações operacionais.
3. Não transformar risco em impacto financeiro
Dizer que existe “risco de inadimplência” não informa quanto dinheiro está efetivamente exposto.
Impacto: a empresa não consegue estabelecer prioridades de maneira consistente.
Como evitar: sempre que possível, estimar o valor, a margem, a necessidade de caixa ou o custo associado ao evento.
4. Criar controles sem responsável
Um plano de ação sem responsável definido dificilmente sai do papel.
Impacto: o risco permanece identificado, mas não tratado.
Como evitar: estabelecer responsáveis, prazos, indicadores e critérios de acompanhamento.
5. Atualizar a matriz apenas uma vez por ano
Os riscos mudam conforme clientes, contratos, legislação, preços, endividamento e estrutura operacional.
Impacto: a empresa passa a tomar decisões com base em uma fotografia desatualizada.
Como evitar: realizar revisões periódicas e atualizar a matriz sempre que ocorrer uma mudança relevante no negócio.
6. Separar gestão de riscos do planejamento financeiro
Uma matriz sem conexão com orçamento e fluxo de caixa reduz o valor prático da análise.
Impacto: o gestor conhece o risco, mas não sabe se possui recursos suficientes para absorver suas consequências.
Como evitar: incluir os eventos prioritários nas projeções financeiras e analisar como diferentes cenários afetariam a liquidez.
Benefícios de uma gestão de riscos bem estruturada
Quando incorporada à rotina financeira, a gestão de riscos melhora a qualidade das decisões e amplia a capacidade de antecipação.
Entre os principais benefícios estão:
- maior previsibilidade do caixa: permite visualizar como determinados eventos podem afetar entradas e saídas futuras;
- redução de perdas operacionais: controles mais consistentes ajudam a diminuir erros, pagamentos indevidos e falhas de processo;
- identificação antecipada da necessidade de capital: a empresa consegue preparar recursos antes de períodos de maior pressão;
- melhor controle da inadimplência: concentração, atrasos e comportamento dos recebíveis passam a ser monitorados;
- proteção da margem: aumentos de custos e condições comerciais podem ser avaliados antes de comprometer a rentabilidade;
- maior segurança tributária: riscos fiscais podem ser incorporados às análises financeiras;
- melhor alocação de recursos: investimentos e controles são direcionados para os pontos de maior exposição;
- crescimento com mais previsibilidade: decisões de expansão passam a considerar também os riscos financeiros associados.
A empresa também passa a entender melhor quais riscos consegue assumir para crescer.
Eliminar todos os riscos não é possível nem necessariamente desejável. Investimentos, expansão, novos contratos e crescimento exigem algum grau de exposição. A diferença está em assumir riscos conhecidos, mensurados e compatíveis com a capacidade financeira da organização.
Perguntas frequentes sobre gestão de riscos corporativos no Pará
O que deve constar em uma matriz de riscos corporativos?
Uma matriz deve registrar pelo menos o risco identificado, suas causas, probabilidade, impacto, nível de exposição, controles existentes, plano de tratamento, responsável e frequência de acompanhamento. Dependendo da estrutura da empresa, também pode incluir indicadores e limites de tolerância.
Qual é a diferença entre gestão de riscos e controle financeiro?
O controle financeiro registra e acompanha movimentações, saldos, contas e indicadores. A gestão de riscos utiliza essas informações para identificar eventos que possam comprometer resultados ou objetivos no futuro. Os dois processos são complementares.
Pequenas empresas precisam de matriz de riscos?
Sim. A estrutura pode ser mais simples, mas pequenas empresas frequentemente possuem menor capacidade para absorver perdas inesperadas. Uma matriz objetiva pode ajudar a priorizar riscos relacionados a caixa, inadimplência, fornecedores, tributos e concentração de clientes.
Com que frequência a matriz de riscos deve ser atualizada?
Não existe uma frequência única para todas as empresas. Revisões trimestrais ou semestrais podem funcionar em determinadas operações, mas mudanças relevantes em clientes, contratos, custos, legislação, endividamento ou modelo de negócio justificam uma nova análise.
Como saber quais riscos devem ser tratados primeiro?
A prioridade deve considerar probabilidade, impacto, velocidade de materialização e capacidade da empresa de absorver a perda. Riscos capazes de comprometer significativamente o caixa, a continuidade operacional ou a conformidade tendem a exigir respostas mais rápidas.
A gestão de riscos elimina perdas financeiras?
Não. O objetivo não é eliminar toda possibilidade de perda. A gestão de riscos procura identificar exposições relevantes, desenvolver controles e preparar respostas capazes de reduzir a probabilidade ou o impacto dos eventos.
Como transformar a matriz de riscos em uma ferramenta de decisão?
A gestão de riscos corporativos no Pará produz mais valor quando deixa de ser um exercício documental e passa a orientar decisões financeiras.
O primeiro passo é identificar eventos específicos. Depois, a empresa precisa avaliar probabilidade e impacto, definir prioridades, estabelecer controles e acompanhar indicadores.
Mas uma das etapas mais relevantes é conectar cada risco importante ao caixa.
Quanto dinheiro está exposto? Por quanto tempo a empresa suportaria o impacto? Há reserva suficiente? Quais despesas poderiam ser ajustadas? Existe concentração excessiva de receita? O orçamento comporta um cenário desfavorável?
Quando essas perguntas passam a fazer parte da gestão, a empresa deixa de responder apenas ao que já aconteceu e ganha condições de agir antes que uma ameaça comprometa sua liquidez.
Estruture a gestão financeira para reduzir riscos antes que afetem o caixa
Identificar riscos sem possuir informações financeiras confiáveis limita a capacidade de resposta. Uma gestão preventiva depende de fluxo de caixa organizado, contas a pagar e receber controladas, conciliações, relatórios, projeções, indicadores e análise contínua dos números.
A IGS Gestão Financeira atua na estruturação da gestão financeira de empresas, com soluções que incluem Gestão de Riscos, BPO Financeiro, Gestão de Contas a Pagar e Receber, Relatórios e Demonstrações Financeiras, Planejamento Financeiro e Consultoria Tributária.
Se a sua empresa ainda identifica problemas financeiros somente quando eles aparecem no saldo bancário, uma análise estruturada dos riscos pode ajudar a localizar vulnerabilidades, melhorar a previsibilidade e transformar informações financeiras em decisões mais seguras. Converse com a equipe da IGS Gestão Financeira para avaliar como organizar esses processos e fortalecer a proteção do caixa.