A carga tributária de uma empresa não depende apenas do percentual previsto no regime escolhido. Classificação fiscal, natureza das receitas, créditos permitidos, retenções, benefícios, obrigações acessórias e a própria forma como as operações são estruturadas podem alterar significativamente o valor efetivamente pago.
O problema aparece quando essas decisões passam a ser tratadas apenas como rotinas de cálculo. Uma empresa pode cumprir seus vencimentos mensais e, ainda assim, recolher tributos acima do necessário, aproveitar créditos de forma inadequada ou manter procedimentos que aumentam sua exposição fiscal.
No Pará, essa análise pode ganhar outras camadas para empresas sujeitas ao ICMS, negócios que compram ou vendem para diferentes estados, operações com benefícios fiscais, prestadores de serviços e organizações que estão revendo seus processos para a transição da Reforma Tributária.
É nesse ponto que a consultoria tributária no Pará deixa de atuar apenas na conferência de impostos e passa a apoiar decisões empresariais. Uma análise técnica complementa o diagnóstico da situação tributária da empresa, relacionando legislação, operação, finanças e riscos fiscais.
Neste artigo, você entenderá quando esse suporte especializado faz sentido, quais pontos precisam ser avaliados e como uma análise tributária estruturada funciona na prática.
O que é consultoria tributária no Pará?
A consultoria tributária no Pará é um serviço especializado de análise da estrutura fiscal de uma empresa para identificar riscos, inconsistências, possibilidades legais de economia e alternativas de tributação compatíveis com a operação.
O trabalho pode envolver regime tributário, operações sujeitas a tributos federais, estaduais e municipais, créditos fiscais, procedimentos internos e impactos da Reforma Tributária.
Diferentemente da simples apuração mensal, a consultoria busca entender por que a empresa está pagando determinado tributo e se os critérios utilizados continuam adequados.
Quando uma empresa deve contratar uma consultoria tributária?
Não é necessário existir uma autuação fiscal para procurar especialistas.
Na prática, um dos melhores momentos para realizar uma análise tributária é justamente antes que um problema se transforme em passivo ou que uma decisão empresarial gere impactos difíceis de corrigir.
Alguns sinais merecem atenção especial:
- crescimento relevante do faturamento;
- mudança da atividade ou do modelo de negócio;
- expansão para outros estados;
- criação de novas unidades ou filiais;
- alterações importantes na margem de lucro;
- aumento expressivo da carga tributária;
- dúvidas sobre enquadramento fiscal;
- pagamento recorrente de tributos sem análise crítica;
- existência de créditos tributários ainda não avaliados;
- entrada em novas linhas de produtos ou serviços;
- reorganização societária;
- necessidade de preparação para as etapas da Reforma Tributária.
A existência de um desses fatores não significa necessariamente que a empresa esteja pagando impostos incorretamente. Significa que há elementos suficientes para justificar uma revisão técnica.
A carga tributária aumentou sem uma explicação clara
Um aumento de impostos pode ser consequência natural do crescimento da empresa. O alerta surge quando a carga tributária cresce mais rapidamente do que a receita ou quando a margem diminui mesmo sem alteração significativa na operação.
Nesse caso, é necessário decompor os números.
A análise deve separar faturamento, base de cálculo, alíquotas, retenções, créditos, produtos, serviços, unidades, estados de destino e demais componentes da operação.
Comparar somente o total de impostos entre dois meses geralmente é insuficiente.
A empresa cresceu, mas continua usando a mesma estrutura tributária
Um regime adequado para uma empresa com determinada receita, margem e estrutura de custos pode deixar de ser interessante quando o negócio muda.
Esse é um erro frequente: tratar o enquadramento tributário como uma decisão permanente.
Simples Nacional, Lucro Presumido e Lucro Real apresentam regras próprias, e a comparação precisa considerar muito mais do que a alíquota nominal. Por isso, vale integrar a análise com um planejamento tributário voltado à redução legal da carga fiscal.
Segundo o Portal do Simples Nacional, o regime é aplicável às microempresas e empresas de pequeno porte que atendam às condições previstas na legislação e reúne, no documento único de arrecadação, diferentes tributos federais, estaduais e municipais.
Por isso, a escolha do regime deve considerar atividade, receita, folha, margem, despesas, perfil dos clientes, possibilidades de crédito, particularidades fiscais e estrutura operacional.
Existem dúvidas recorrentes sobre a tributação das operações
Quando cada nova venda, contrato ou serviço gera dúvidas sobre alíquota, retenção, crédito ou classificação, o problema pode não estar em uma operação isolada, mas na falta de critérios tributários bem definidos.
Isso é especialmente relevante em negócios com:
- grande variedade de produtos;
- operações interestaduais;
- serviços prestados em diferentes municípios;
- diferentes tipos de clientes;
- importações;
- operações sujeitas a tratamentos específicos;
- benefícios fiscais ou regimes diferenciados.
Uma consultoria pode transformar essas dúvidas recorrentes em procedimentos documentados para orientar a rotina fiscal.
Como funciona uma consultoria tributária no Pará na prática?
Uma consultoria consistente não começa escolhendo um novo regime tributário ou prometendo redução de impostos. Primeiro, é necessário entender como a empresa opera e confrontar essa realidade com a legislação aplicável.
Um processo bem estruturado costuma seguir estas etapas:
- Mapeamento da operação: são analisados atividade econômica, produtos e serviços, origem das receitas, unidades, clientes, fornecedores, fluxo de documentos e regiões atendidas.
- Levantamento fiscal: a equipe reúne informações sobre tributos recolhidos, declarações, documentos fiscais, apurações, retenções, créditos utilizados e enquadramento atual.
- Reconciliação entre operação e tributação: o objetivo é verificar se aquilo que ocorre comercial e financeiramente está sendo corretamente refletido na área fiscal.
- Identificação de riscos: entram nessa etapa classificações incorretas, aproveitamento inadequado de créditos, ausência de retenções, divergências documentais, obrigações acessórias e outros pontos de exposição.
- Mapeamento de oportunidades: são avaliadas possibilidades permitidas pela legislação, como revisão de enquadramento, recuperação de valores pagos indevidamente, utilização adequada de créditos e reorganização de procedimentos.
- Simulação de cenários: antes de qualquer alteração relevante, os efeitos tributários e financeiros precisam ser projetados.
- Plano de implementação: a recomendação técnica deve ser transformada em procedimentos executáveis, com responsáveis, documentação e acompanhamento.
O valor da consultoria não está apenas em localizar uma diferença tributária, mas em explicar sua origem e criar condições para que ela não volte a ocorrer.
O que precisa ser analisado antes de propor redução de impostos?
Uma estratégia tributária não deve começar pela pergunta “como pagar menos?”. A questão técnica é: como a empresa deve ser tributada considerando sua operação real e a legislação aplicável?
A economia, quando possível, é consequência dessa análise.
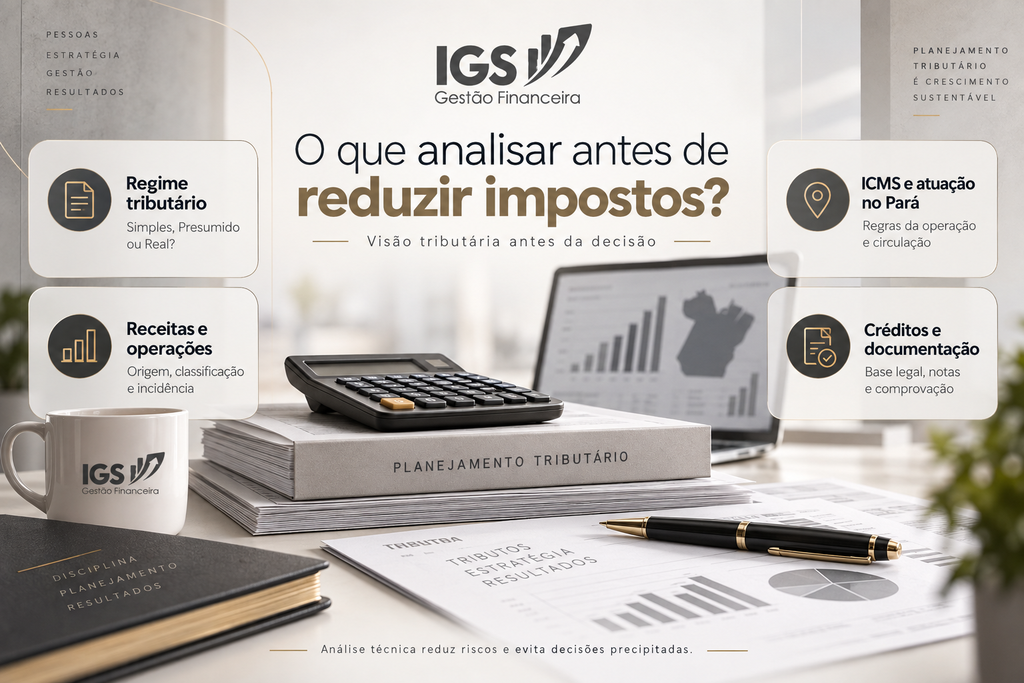
Regime tributário
A comparação entre regimes deve considerar projeções, e não somente dados passados.
Imagine uma empresa de serviços que está aumentando faturamento e equipe. Avaliar apenas a alíquota atual pode gerar uma conclusão equivocada.
É necessário projetar:
- receita;
- folha de pagamento;
- margem;
- despesas;
- créditos;
- retenções;
- distribuição das atividades;
- mudanças previstas na legislação.
Uma simulação tributária sem premissas financeiras confiáveis é pouco útil. O mesmo cuidado vale para o caixa, já que tributos, prazos e mudanças de enquadramento devem integrar o fluxo de caixa projetado da empresa.
Classificação das receitas e operações
Duas receitas recebidas pela mesma empresa podem possuir tratamentos tributários diferentes.
Por isso, uma análise fiscal precisa entender como o dinheiro foi gerado, e não somente quanto entrou na conta bancária.
A classificação inadequada de uma receita pode afetar base de cálculo, retenções, obrigações acessórias e, dependendo da operação, créditos fiscais.
ICMS e operações no Pará
Empresas do comércio, indústria, transporte e outros segmentos sujeitos ao ICMS precisam observar não apenas sua apuração interna, mas também as características de cada operação.
Origem e destino da mercadoria, natureza da operação, classificação fiscal, benefícios aplicáveis e regras específicas podem influenciar o tratamento tributário.
Nas operações interestaduais, a análise se torna ainda mais relevante porque não basta conhecer somente o imposto aplicável dentro do Pará.
Créditos tributários e documentação
A análise de créditos exige cuidado técnico. Nem toda despesa gera crédito, assim como a existência de uma nota fiscal não significa automaticamente que determinado valor possa ser apropriado.
A documentação, o regime tributário, a natureza da operação, o período de apuração e a legislação aplicável precisam ser avaliados antes de qualquer compensação ou pedido de restituição.
Consultoria tributária e Reforma Tributária: por que a análise mudou?
A Reforma Tributária ampliou o escopo das decisões que precisam ser acompanhadas pelas empresas.
Não se trata apenas de substituir siglas de tributos.
A CBS e o IBS modificam progressivamente a tributação sobre o consumo. De acordo com a Receita Federal sobre a Reforma Tributária do Consumo, 2026 funciona como ano de teste da CBS e do IBS, com alíquotas de 0,9% e 0,1%, respectivamente, dentro das regras estabelecidas para o período de transição.
O cronograma oficial prevê a extinção de PIS e Cofins em 2027 e uma transição gradual de ICMS e ISS para o IBS entre 2029 e 2032. Em 2033, está prevista a vigência integral do novo modelo de tributação sobre o consumo.
Em 2026, as empresas também precisam acompanhar mudanças em documentos fiscais, sistemas, cadastros e procedimentos. A Receita Federal mantém uma página de orientações e cronograma dos documentos fiscais eletrônicos da Reforma Tributária, com os marcos definidos em conjunto com o Comitê Gestor do IBS.
Para compreender como essas mudanças alcançam preço, margem e disponibilidade financeira, a empresa também pode aprofundar a análise sobre como a Reforma Tributária afeta o financeiro da empresa.
Na prática, a preparação precisa considerar três frentes principais.
Impacto tributário
É necessário simular como a nova sistemática pode afetar carga efetiva, créditos, fornecedores, clientes e diferentes tipos de operação.
Impacto financeiro
Alterações na tributação podem interferir no capital de giro, prazo de recebimento, margem, precificação e disponibilidade de caixa.
Impacto operacional
ERP, cadastro de produtos, emissão fiscal, contratos, integrações e rotinas internas precisam acompanhar as mudanças normativas.
Uma consultoria tributária, portanto, não deve atuar isoladamente do financeiro.
O que uma consultoria tributária pode avaliar?
| Área analisada | O que deve ser verificado | Possível impacto |
| Regime tributário | Simples Nacional, Lucro Presumido, Lucro Real e regras aplicáveis | Alteração da carga tributária e das obrigações |
| Tributos federais | IRPJ, CSLL, PIS/Cofins e transição para a CBS | Créditos, bases de cálculo e recolhimentos |
| Tributos estaduais | ICMS e particularidades das operações | Risco fiscal, créditos e custo de mercadorias |
| Tributos municipais | ISS e regras aplicáveis aos serviços prestados | Retenções e recolhimento correto |
| Cadastro fiscal | NCM, natureza da operação e parâmetros tributários | Qualidade da emissão e da escrituração fiscal |
| Créditos tributários | Valores pagos indevidamente ou créditos permitidos | Restituição ou compensação, quando cabível |
| Obrigações acessórias | Coerência entre declarações, apurações e documentos | Redução de inconsistências e riscos fiscais |
| Reforma Tributária | IBS, CBS, documentos fiscais e processos | Preparação operacional e financeira |
| Formação de preço | Tributos incorporados ao custo e à margem | Preservação da rentabilidade |
| Contratos | Cláusulas relacionadas a preços e alterações tributárias | Maior previsibilidade econômica |
Recuperação de créditos também deve fazer parte da análise?
Dependendo do diagnóstico, sim.
Uma revisão tributária pode identificar pagamentos indevidos ou realizados em valor superior ao devido. Mas recuperação tributária não deve ser tratada como simples busca automática de créditos.
Cada valor precisa ter fundamento, documentação e memória de cálculo.
No caso do Simples Nacional, por exemplo, a Receita Federal estabelece regras para restituição e compensação de DAS pago indevidamente ou em valor maior que o devido. O órgão informa que, nessas situações, o prazo para apresentação do pedido é de cinco anos contados da data da arrecadação, observadas as condições legais aplicáveis.
O ponto central é não confundir possibilidade de crédito com crédito efetivamente recuperável.
Principais erros na gestão tributária das empresas
1. Escolher o regime apenas pela alíquota aparente
Uma alíquota menor não significa necessariamente carga efetiva menor.
Impacto: decisões baseadas em uma comparação incompleta.
Como evitar: simular faturamento, custos, folha, margem, créditos e demais variáveis do negócio.
2. Revisar impostos sem conferir a operação
O cálculo pode estar matematicamente correto e, ainda assim, partir de uma classificação equivocada.
Impacto: recolhimentos incorretos e inconsistências fiscais.
Como evitar: conciliar documentos, contratos, cadastros, financeiro e apuração tributária.
3. Buscar créditos sem documentação suficiente
A existência de uma oportunidade teórica não autoriza automaticamente sua utilização.
Impacto: exposição fiscal e questionamentos posteriores.
Como evitar: manter memória de cálculo, fundamentação e documentos que sustentem cada crédito.
4. Ignorar reflexos financeiros
Uma decisão fiscal não termina na guia de impostos.
Impacto: perda de margem, pressão sobre capital de giro ou preço inadequado.
Como evitar: combinar análise tributária com projeções financeiras.
5. Esperar uma fiscalização para revisar processos
A correção após a identificação de uma irregularidade tende a oferecer menos margem de ação do que uma revisão preventiva.
Impacto: multas, juros, retrabalho e consumo de caixa.
Como evitar: realizar revisões periódicas e acompanhar alterações normativas.
6. Tratar a Reforma Tributária apenas como assunto futuro
Em 2026, empresas já precisam observar etapas de adaptação relacionadas à CBS, ao IBS, aos documentos fiscais eletrônicos e aos sistemas de emissão.
Impacto: adaptações tardias, erros cadastrais e dificuldade para simular preços e margens.
Como evitar: mapear impactos tributários, financeiros e operacionais antes das próximas etapas da transição.
Quais são os benefícios de uma consultoria tributária bem executada?
O primeiro benefício não deveria ser simplesmente “pagar menos impostos”. O objetivo mais consistente é construir uma estrutura tributária justificável, eficiente e compatível com a operação.
A partir daí, diferentes ganhos podem aparecer:
- Redução de custos tributários: quando existem enquadramentos, créditos ou procedimentos mais adequados, a revisão pode evitar recolhimentos desnecessários.
- Maior segurança fiscal: processos documentados diminuem a dependência de decisões improvisadas.
- Melhor previsibilidade financeira: conhecer a carga tributária esperada facilita orçamento e projeção de caixa.
- Formação de preços mais precisa: a empresa passa a entender quanto dos custos e tributos precisa ser considerado na precificação.
- Decisões empresariais mais qualificadas: expansão, novos produtos, contratação, investimentos e abertura de unidades podem ser simulados antes da execução.
- Preparação para mudanças legais: a empresa reduz a distância entre a publicação de uma nova regra e sua implementação operacional.
Consultoria tributária eficiente não é aquela que promete a maior economia. É aquela que transforma legislação, números e características do negócio em decisões que podem ser sustentadas tecnicamente.
Consultoria tributária substitui a contabilidade?
Não. São atividades complementares.
A rotina contábil e fiscal executa registros, apurações, demonstrações e obrigações necessárias à operação da empresa.
A consultoria atua sobre questões específicas que exigem diagnóstico, interpretação, simulação e tomada de decisão.
Um exemplo simples ajuda a diferenciar:
A apuração fiscal responde: quanto deve ser recolhido neste período segundo os parâmetros adotados?
A consultoria questiona: esses parâmetros continuam adequados para a realidade atual da empresa?
Essa diferença muda o tipo de informação que chega à administração.
Perguntas frequentes sobre consultoria tributária no Pará
Quanto custa uma consultoria tributária no Pará?
O valor depende da complexidade da empresa, quantidade de operações, período analisado, tributos envolvidos e profundidade do projeto. Uma análise pontual de enquadramento possui escopo diferente de uma revisão fiscal de vários exercícios.
Pequenas empresas precisam de consultoria tributária?
Podem precisar. O porte não elimina riscos de enquadramento, retenções, pagamentos indevidos ou decisões tributárias inadequadas. O escopo da consultoria deve ser proporcional à complexidade da operação.
Empresas do Simples Nacional podem fazer planejamento tributário?
Sim. Estar no Simples Nacional não elimina a necessidade de analisar enquadramento, atividades, segregação de receitas, folha, margem e regras específicas. Em 2026, empresas do regime também precisam acompanhar as adequações relacionadas à Reforma Tributária e às opções aplicáveis ao IBS e à CBS.
Consultoria tributária serve apenas para reduzir impostos?
Não. Ela também pode identificar riscos, revisar procedimentos, apoiar decisões, analisar créditos, melhorar a conformidade e preparar a empresa para alterações na legislação.
Qual é a diferença entre planejamento e consultoria tributária?
A consultoria possui escopo mais amplo e pode diagnosticar problemas específicos, revisar procedimentos ou responder a determinada questão fiscal. O planejamento tributário concentra-se na construção de cenários e decisões para tornar a tributação futura mais eficiente dentro da legislação.
Quando revisar novamente a estrutura tributária?
Não existe uma periodicidade única para todas as empresas. A revisão deve ocorrer especialmente quando houver crescimento relevante, alteração do modelo de negócio, mudança societária, novas operações, expansão territorial ou modificações importantes na legislação.
Quando contratar especialistas passa a ser uma decisão de gestão
A contratação de uma consultoria tributária no Pará faz mais sentido quando a complexidade fiscal começa a ultrapassar a simples rotina de calcular e pagar tributos.
Empresas em crescimento, negócios com operações interestaduais, organizações com dúvidas sobre créditos, enquadramento ou carga tributária e empresas impactadas pela Reforma Tributária precisam avaliar não apenas se os impostos estão sendo recolhidos, mas se toda a estrutura fiscal continua coerente.
O trabalho técnico deve começar pelo diagnóstico da operação, avançar para a validação dos procedimentos e somente depois chegar às alternativas.
Essa sequência reduz o risco de decisões baseadas em promessas de economia sem sustentação.
Também aproxima tributação e gestão financeira. Afinal, impostos afetam margem, preço, fluxo de caixa, capital de giro e capacidade de investimento. Quando essas variáveis são analisadas em conjunto, a empresa deixa de enxergar a área fiscal apenas como obrigação e passa a utilizá-la como informação para gestão.
Avalie sua estrutura tributária antes que o problema apareça
Se sua empresa precisa revisar a carga tributária, identificar oportunidades legítimas de economia, corrigir procedimentos ou avaliar os impactos da Reforma Tributária, a IGS Gestão Financeira atua com consultoria tributária, planejamento tributário, recuperação de crédito tributário, gestão de riscos e soluções financeiras voltadas à organização e à tomada de decisão.
A proposta é analisar não apenas o imposto isoladamente, mas também como cada decisão pode afetar caixa, custos, margem e planejamento empresarial.
Antes de simplesmente buscar uma redução de tributos, vale identificar onde a estrutura atual pode estar gerando custos, riscos ou perda de eficiência. Para avaliar a situação fiscal e financeira do negócio e definir os próximos passos, fale com um especialista da IGS Gestão Financeira.