
Uma diferença bancária aparentemente pequena pode revelar um pagamento duplicado, uma baixa lançada na conta errada ou uma retirada sem documentação. Quando essas ocorrências se repetem, o problema deixa de ser pontual e passa a comprometer a confiabilidade de toda a gestão financeira.
Empresas paraenses enfrentam desafios adicionais de controle quando possuem unidades em municípios diferentes, operações logísticas extensas, recebimentos por múltiplos canais ou decisões financeiras concentradas em poucas pessoas. Nessas condições, inconsistências podem permanecer ocultas até afetarem o caixa, a margem e o cumprimento das obrigações fiscais.
Problemas como contas a pagar e receber desorganizadas ampliam a exposição a pagamentos indevidos, inadimplência, registros incorretos e decisões baseadas em saldos pouco confiáveis.
A auditoria não deve começar apenas depois de uma suspeita de fraude. Ela também serve para encontrar falhas operacionais, avaliar controles internos e verificar se os relatórios apresentados aos gestores representam, de fato, a situação econômica da empresa. Neste artigo, você entenderá quais sinais exigem investigação imediata, como organizar o processo de verificação e quais medidas reduzem a possibilidade de novas divergências.
O que é auditoria financeira no Pará?
A auditoria financeira no Pará é a análise sistemática de movimentações, documentos, saldos, controles e demonstrações para verificar se as informações financeiras de uma empresa são completas, coerentes e sustentadas por evidências.
O trabalho confronta dados bancários, contábeis, fiscais e operacionais, identifica distorções e avalia os controles utilizados pela organização. Dependendo do objetivo, pode assumir caráter interno, investigativo ou de auditoria independente das demonstrações contábeis.
Na prática, a análise procura responder a três perguntas: os valores registrados correspondem ao que realmente aconteceu, existe documentação para comprovar as operações e os controles são capazes de evitar ou detectar novas falhas?
Quais inconsistências financeiras exigem investigação imediata?
Nem toda divergência indica fraude. Erros de integração, competência, classificação ou digitação também produzem diferenças. A urgência surge quando a ocorrência envolve valores relevantes, repete-se com frequência, não possui documentação ou revela possibilidade de desvio e perda financeira.
Os principais sinais de alerta são:
- saldos bancários incompatíveis com os controles internos;
- pagamentos sem contrato, nota fiscal ou aprovação;
- transferências para sócios, funcionários ou fornecedores sem justificativa;
- alterações manuais recorrentes em lançamentos;
- contas a receber baixadas sem entrada bancária correspondente;
- fornecedores duplicados ou com dados bancários semelhantes;
- despesas incompatíveis com a atividade da empresa;
- diferenças entre faturamento, movimentação bancária e declarações fiscais;
- estoques, compras e custos que não acompanham o volume de vendas;
- margens que caem sem explicação comercial ou operacional.
A presença de um desses sinais não permite concluir automaticamente que houve irregularidade intencional. Ela indica que a empresa precisa preservar documentos, delimitar o período afetado e aprofundar os testes.
Divergências bancárias recorrentes
A conciliação bancária deve explicar cada diferença entre o extrato e o sistema financeiro. Tarifas ainda não lançadas ou depósitos em trânsito podem justificar diferenças temporárias, mas o saldo precisa ser conciliado dentro de um prazo definido.
A investigação se torna prioritária quando existem:
- transferências sem favorecido identificado;
- pagamentos realizados em horários incomuns;
- débitos efetuados por usuários sem competência para autorizá-los;
- movimentações fracionadas para o mesmo destinatário;
- estornos frequentes;
- conciliações ajustadas manualmente para forçar o fechamento.
Um saldo “fechado” não significa necessariamente que a conciliação está correta. Se o colaborador insere um ajuste genérico apenas para igualar os valores, a causa real permanece escondida.
Pagamentos duplicados ou sem documentação
Duplicidades podem ocorrer quando nota fiscal, boleto e solicitação interna entram separadamente no sistema. O risco aumenta quando não existe validação pelo CNPJ do fornecedor, número do documento, valor e vencimento.
Pagamentos sem documentação representam um sinal ainda mais sensível. A empresa precisa comprovar a natureza da despesa, o beneficiário, a autorização e a entrega do produto ou serviço. Sem essa trilha, torna-se difícil avaliar a legitimidade da transação e o tratamento contábil e fiscal adotado.
Também merecem análise fornecedores criados recentemente, contas bancárias alteradas pouco antes do pagamento e prestadores com endereço, telefone ou chave Pix coincidentes com dados de colaboradores.
Receitas registradas sem recebimento correspondente
A demonstração de resultados pode apresentar crescimento enquanto o caixa se deteriora. Isso acontece quando as receitas são reconhecidas, mas os recebimentos não entram, são baixados incorretamente ou permanecem vencidos sem cobrança efetiva.
Uma auditoria deve confrontar:
- notas fiscais emitidas;
- contratos e pedidos;
- títulos registrados no contas a receber;
- extratos bancários;
- cancelamentos, devoluções e descontos;
- relatórios de inadimplência;
- lançamentos contábeis da receita.
A baixa de um título sem crédito bancário correspondente pode resultar de compensação, permuta, erro operacional ou apropriação indevida. A justificativa precisa estar documentada.
Margens incompatíveis com o volume de vendas
O aumento do faturamento acompanhado de redução acentuada do lucro exige uma análise além do extrato bancário. A causa pode estar no custo de aquisição, nos descontos, na formação de preço, no frete, nas comissões ou na contabilização incorreta dos estoques.
No Pará, empresas que operam entre Belém, Região Metropolitana e municípios mais distantes podem enfrentar custos logísticos relevantes. Se fretes, perdas e despesas por unidade não forem apropriados corretamente, determinados produtos, contratos ou filiais aparentam ser rentáveis sem realmente serem.
A investigação deve separar volume, preço, custo variável, despesa fixa e efeito tributário. Comparar apenas faturamento e saldo bancário não revela onde a margem foi perdida. Um planejamento financeiro empresarial estruturado para o contexto paraense ajuda a incorporar custos logísticos, sazonalidade, capital de giro e compromissos futuros à análise.
Como funciona uma auditoria financeira na prática?
O escopo varia conforme o porte da empresa e a natureza da suspeita, mas um processo consistente costuma seguir estas etapas:
- Definição do objetivo e do período analisado: a empresa determina se pretende revisar a rotina financeira, investigar uma ocorrência específica, validar saldos ou preparar informações para sócios, investidores e instituições financeiras.
- Mapeamento dos processos: são identificados os responsáveis por cadastrar fornecedores, aprovar despesas, efetuar pagamentos, conciliar bancos, emitir notas e alterar dados no sistema.
- Coleta e preservação das evidências: extratos, contratos, notas fiscais, comprovantes, relatórios do ERP, registros de acesso e comunicações relacionadas devem ser reunidos sem substituir os arquivos originais.
- Conciliação das bases: o auditor ou profissional responsável confronta sistema financeiro, bancos, contabilidade, documentos fiscais, contas a pagar e contas a receber.
- Aplicação de testes: os testes podem incluir amostragem, confirmação com terceiros, recálculo, inspeção documental e análise de lançamentos fora do padrão.
- Classificação dos achados: cada divergência é avaliada conforme valor, recorrência, causa provável, risco fiscal, impacto no caixa e fragilidade do controle interno.
- Plano de correção e monitoramento: o relatório deve indicar responsáveis, prazos, ajustes necessários e controles para impedir a repetição do problema.
Quando houver suspeita de fraude, a investigação requer cautela adicional. Avisar antecipadamente a pessoa possivelmente envolvida, alterar arquivos originais ou conduzir entrevistas sem planejamento pode comprometer as evidências.
Aspectos técnicos, fiscais e operacionais da auditoria
Materialidade não significa apenas valor elevado
Na auditoria, a materialidade ajuda a avaliar se uma distorção pode influenciar decisões. Entretanto, um lançamento de valor reduzido pode ser relevante pela natureza.
Pagamentos pequenos e recorrentes para uma conta desconhecida, por exemplo, podem revelar uma fragilidade capaz de permitir perdas maiores. O mesmo ocorre com alteração não autorizada de cadastro bancário, quebra da segregação de funções ou omissão de receita.
Fraude e erro exigem tratamentos diferentes
Erro é uma distorção não intencional, como lançamento duplicado ou classificação inadequada. Fraude envolve ação deliberada para obter vantagem ou encobrir uma informação.
A adoção de práticas de compliance financeiro contribui para formalizar responsabilidades, critérios de aprovação, registros das operações e procedimentos de controle. Esse ambiente facilita a identificação de desvios e reduz a dependência de decisões informais.
A NBC TA 240, do Conselho Federal de Contabilidade, aborda a responsabilidade do auditor independente em relação à fraude nas demonstrações contábeis. Já a NBC TA 315 trata da identificação e avaliação dos riscos de distorção relevante, enquanto a NBC TA 500 disciplina a obtenção de evidência de auditoria apropriada e suficiente.
Essas normas se aplicam à auditoria independente e não transformam qualquer revisão financeira interna em auditoria das demonstrações contábeis. A natureza do serviço, o escopo, os responsáveis técnicos e o tipo de relatório devem estar claramente definidos.
Cruzamentos fiscais precisam integrar a revisão
O Sistema Público de Escrituração Digital foi estruturado para promover a integração dos fiscos por meio da padronização e do compartilhamento de informações contábeis e fiscais. Isso permite cruzamentos entre escriturações, declarações e documentos eletrônicos.
A própria Receita Federal apresenta casos de divergências identificadas entre os valores de IRPJ e CSLL apurados na ECF e os débitos declarados, compensados ou vinculados em outros registros. A orientação oficial sobre a Malha Fiscal Digital da pessoa jurídica demonstra como inconsistências entre bases podem resultar em avisos de autorregularização e, quando não corrigidas, procedimentos de fiscalização.
Por isso, a revisão deve verificar a coerência entre:
- faturamento e documentos fiscais emitidos;
- Escrituração Contábil Digital (ECD) e Escrituração Contábil Fiscal (ECF);
- apurações tributárias, declarações e pagamentos;
- folha de pagamento, eSocial e EFD-Reinf;
- movimentação bancária e registros contábeis;
- estoque, compras e vendas;
- retenções sofridas, compensadas e declaradas.
Segregação de funções reduz a oportunidade de irregularidades
Uma única pessoa não deveria cadastrar o fornecedor, alterar seus dados bancários, aprovar a despesa, executar o pagamento e realizar a conciliação. A concentração dessas funções elimina a revisão independente dentro do processo.
Em empresas menores, nas quais a separação completa nem sempre é possível, controles compensatórios podem ser utilizados: dupla aprovação, relatório periódico aos sócios, bloqueio de alterações, limites bancários e revisão externa das conciliações.
A gestão de riscos financeiros complementa esse trabalho ao transformar vulnerabilidades identificadas em controles, responsáveis e indicadores permanentes.
Tabela de inconsistências e respostas recomendadas
| Inconsistência identificada | Risco associado | Verificação prioritária | Resposta recomendada |
| Saldo bancário diferente do sistema | Decisões baseadas em caixa incorreto | Extratos, conciliações e ajustes manuais | Reconciliar por data e identificar a origem de cada diferença |
| Pagamento sem documento | Desvio, despesa indevida ou risco fiscal | Beneficiário, aprovação e evidência da entrega | Suspender novos pagamentos até validar a operação |
| Fornecedor duplicado | Pagamento em duplicidade ou cadastro fictício | CNPJ, conta bancária, endereço e histórico | Unificar cadastros e bloquear duplicidades |
| Baixa de cliente sem recebimento | Perda de receita ou apropriação indevida | Extrato, recibo, desconto e usuário responsável | Reabrir o título e apurar quem autorizou a baixa |
| Margem abaixo do padrão | Precificação inadequada ou custo oculto | Custos, fretes, descontos, tributos e estoques | Recalcular a margem por produto, contrato ou unidade |
| Diferença entre ECF e débitos declarados | Malha fiscal e autuação | Escriturações, declarações, DARFs e compensações | Corrigir a origem e avaliar a necessidade de retificação |
| Transferência para parte relacionada | Confusão patrimonial | Contrato, aprovação e contabilização | Formalizar a natureza e separar finanças pessoais e empresariais |
Principais erros ao realizar uma auditoria financeira
1. Investigar somente transações de alto valor
Fraudes e falhas podem ser estruturadas em lançamentos menores para evitar limites de aprovação. Os testes devem considerar valor, frequência, usuário, favorecido e comportamento fora do padrão.
2. Aceitar relatórios sem validar a base original
Uma planilha pode conter filtros, fórmulas quebradas ou linhas excluídas. Sempre que possível, os dados devem ser extraídos diretamente do ERP e confrontados com extratos, documentos fiscais e outras evidências externas.
3. Corrigir lançamentos antes de preservar evidências
Alterar o sistema antes de registrar o estado original dificulta a reconstrução do ocorrido. A empresa deve guardar arquivos, logs, comprovantes e versões antes de efetuar os ajustes.
4. Confundir falta de documento com fraude comprovada
A ausência documental é uma deficiência séria, mas a classificação da ocorrência exige evidências. Conclusões precipitadas podem gerar conflitos trabalhistas, societários e jurídicos.
5. Encerrar o trabalho após encontrar a diferença
Identificar um pagamento duplicado resolve apenas o efeito. É necessário entender por que o sistema aceitou a duplicidade, quem revisou o pagamento e qual controle precisa ser alterado.
6. Não acompanhar a implementação das correções
Planos sem responsáveis e prazos raramente mudam a rotina. Cada recomendação deve ter prioridade, proprietário, evidência de conclusão e data para um novo teste.
Benefícios de uma auditoria financeira bem conduzida
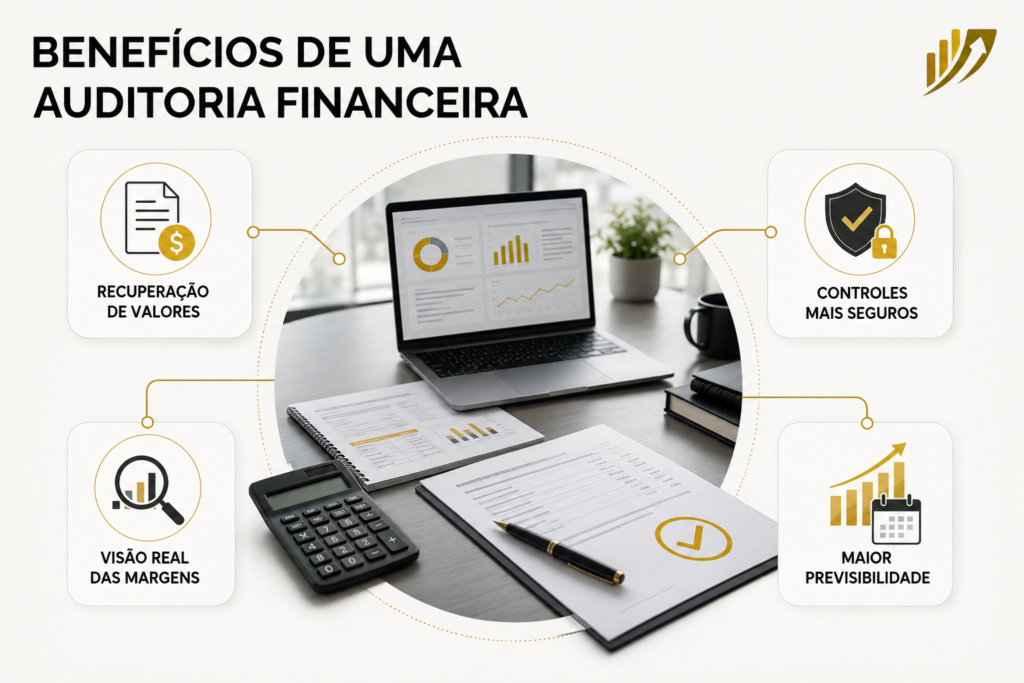
A auditoria melhora a confiabilidade das informações usadas pela administração. Quando saldos e relatórios são sustentados por dados conciliados, a empresa consegue projetar o caixa, negociar crédito e planejar investimentos com menor incerteza.
Entre os principais benefícios estão:
- recuperação de pagamentos duplicados e cobranças indevidas;
- redução de desperdícios e despesas sem retorno;
- identificação de receitas não cobradas;
- fortalecimento das aprovações e dos controles de acesso;
- maior segurança na escrituração contábil e fiscal;
- visão mais precisa da margem por produto, unidade ou contrato;
- separação entre recursos empresariais e particulares;
- preparação para entrada de sócios, obtenção de crédito ou venda da empresa;
- redução da dependência de controles paralelos;
- maior previsibilidade financeira.
O ganho mais relevante não está apenas em encontrar erros passados. Está em construir processos que produzam dados confiáveis todos os meses e ofereçam suporte real à tomada de decisão.
Perguntas frequentes sobre auditoria financeira no Pará
1.Toda empresa precisa realizar auditoria financeira?
Não existe uma obrigação geral de auditoria independente para todas as empresas. Entretanto, revisões financeiras periódicas são recomendáveis quando há crescimento, troca de equipe, divergências frequentes, entrada de investidores ou dificuldade para confiar nos relatórios.
2.Auditoria financeira identifica fraudes?
A auditoria pode identificar indícios, transações incompatíveis e fragilidades de controle. Contudo, nem toda diferença representa fraude. A confirmação pode exigir procedimentos investigativos, análise jurídica e preservação específica de evidências.
3.Qual é a diferença entre auditoria e conciliação bancária?
A conciliação bancária compara o extrato com os registros internos. A auditoria possui escopo mais amplo: testa documentos, aprovações, cadastros, saldos, controles, demonstrações e a coerência entre diferentes bases.
4.Quais documentos devem ser separados?
Extratos, comprovantes, contratos, notas fiscais, relatórios do ERP, contas a pagar e receber, razão contábil, balancetes, arquivos fiscais e políticas de aprovação. O conjunto exato depende do objetivo e do período analisado.
5.Quanto tempo uma auditoria financeira leva?
O prazo varia conforme o volume de transações, a qualidade dos registros, o número de contas bancárias, o período e a profundidade dos testes. Um diagnóstico delimitado pode ser mais rápido do que uma revisão ampla das demonstrações e dos processos.
6.Quando a investigação deve começar imediatamente?
Quando há retirada sem autorização, desaparecimento de documentos, mudança suspeita de dados bancários, pagamento a fornecedor desconhecido, diferença relevante de caixa ou risco de perda de evidências. Nesses casos, acessos, documentos e registros digitais devem ser preservados desde o início.
Como transformar inconsistências em controles permanentes
Uma auditoria financeira no Pará deve responder a três questões: o que aconteceu, por que o controle não impediu a ocorrência e qual mudança reduzirá o risco de repetição.
Diferenças bancárias, pagamentos sem suporte, baixas sem recebimento, margens inexplicáveis e incompatibilidades fiscais não devem ser tratadas como problemas isolados. Em conjunto, elas mostram se a empresa possui processos confiáveis ou depende excessivamente de conferências manuais.
O resultado esperado não é apenas um relatório de falhas. A empresa precisa sair do processo com contas conciliadas, responsabilidades definidas, níveis de aprovação, indicadores consistentes e uma rotina de acompanhamento.
Se a sua empresa precisa organizar movimentações, revisar vulnerabilidades e transformar dados financeiros em decisões mais seguras, a IGS Gestão Financeira oferece soluções em BPO Financeiro, gestão de contas a pagar e receber, relatórios financeiros, planejamento e gestão de riscos.
Converse com a equipe da IGS para avaliar como estruturar controles mais confiáveis, aumentar a previsibilidade do caixa e reduzir a recorrência de inconsistências na gestão financeira da sua empresa.